Analisi di Remitly app: Invia denaro a cura di Appwee
La prima volta che si invia denaro oltre confine, è normale chiedersi non solo come completare l’operazione, ma anche che cosa controllare prima di confermarla. Remitly è un’app finanziaria per organizzare trasferimenti internazionali dal telefono; io la vedo soprattutto come uno strumento per sostenere qualcuno all’estero, non come un portafoglio digitale da usare per ogni spesa. Se preparo in anticipo i dati del destinatario e leggo con calma il riepilogo, il percorso risulta più rassicurante anche per chi non ha mai usato un servizio di rimesse.
È sviluppata da Remitly e si presenta come un servizio dedicato alle rimesse, non come un conto bancario completo o un’app per investire. È gratuita da scaricare, ha una valutazione media di 4,7 e supera i 10 milioni di installazioni; la classificazione PEGI 3 riguarda l’età indicata per l’app, non significa che un minore debba gestire trasferimenti. La versione attuale è la 6.82 e il requisito minimo è Android 10. Per me, questi riferimenti aiutano a inquadrare il prodotto, ma non sostituiscono il controllo del singolo invio: importo, valuta e dati del destinatario restano la parte più importante.
Capire il percorso prima di inviare
Che cosa aspettarsi da Remitly
Il modo più utile di avvicinarsi all’app è pensare a un’operazione guidata: si prepara un invio, si controllano i dettagli e si procede solo quando le informazioni sono chiare. Per un nuovo utente questo conta, perché un trasferimento internazionale non è il posto ideale per affidarsi alla memoria o compilare tutto di fretta. Io terrei a portata di mano i dati corretti del destinatario e mi ritaglierei qualche minuto senza interruzioni.
La schermata iniziale non va interpretata come una promessa che ogni invio sia istantaneo o identico agli altri. La rapidità e la praticità dipendono dal percorso scelto e dalle condizioni mostrate durante la preparazione. Il mio consiglio è di trattare la stima e il riepilogo visibili nell’app come parte essenziale della decisione: fermarsi lì per controllare è un passaggio intelligente, non una complicazione superflua.
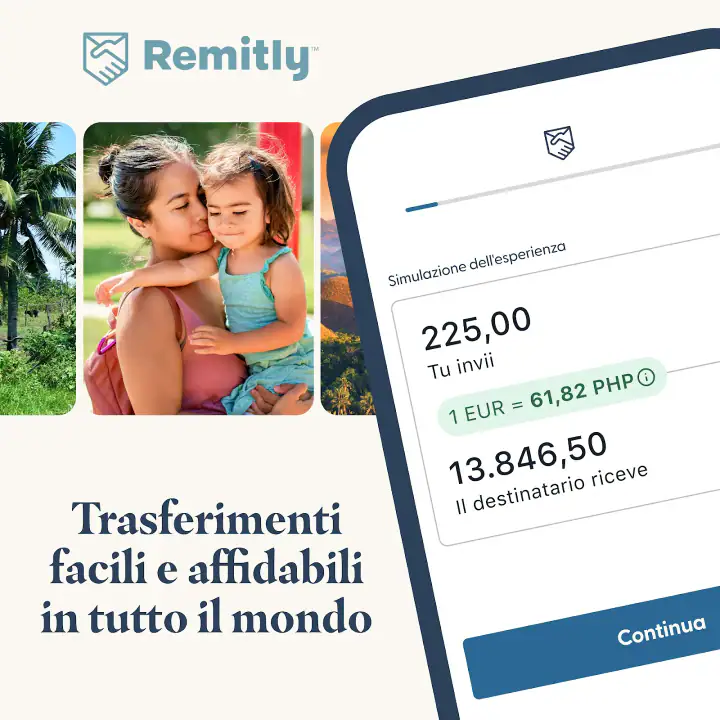
Un aspetto spesso trascurato è che “quanto invio” e “quanto riceve l’altra persona” sono due domande diverse. Prima di procedere, guarderei entrambe le cifre e verificherei la valuta indicata. Se sto mandando denaro per una spesa precisa, come una bolletta o un acquisto, è la somma che deve arrivare al destinatario a guidare il controllo, non soltanto l’importo che ho digitato io.
Per decidere se fa al caso mio, partirei anche dalla destinazione e dalla necessità concreta: l’app è pensata per l’invio internazionale, quindi non la installerei soltanto per rimborsare un collega seduto accanto a me. A chi manda denaro con regolarità può essere utile separare mentalmente il budget familiare dall’operazione: prima si stabilisce quanto si può spendere, poi si verifica quanto riceverà la persona. Così il riepilogo non diventa l’unico criterio, soprattutto se la cifra disponibile è limitata.
Preparare il primo accesso senza fretta
Al primo avvio, procederei seguendo le istruzioni a schermo e inserendo informazioni reali e coerenti. È normale che un servizio finanziario chieda attenzione all’identità e ai dettagli dell’operazione; ciò che posso fare per ridurre gli intoppi è non usare soprannomi o dati ricostruiti a memoria quando preparo il destinatario. Prima di iniziare, chiederei alla persona che riceve il denaro di inviarmi i dati esattamente come devono essere inseriti, invece di trascriverli da una vecchia conversazione.
Se è il primo trasferimento, conviene anche evitare di completare il modulo mentre si è di fretta. Un nome scritto in modo diverso, una cifra digitata male o una scelta fatta senza leggere il riepilogo possono richiedere più tempo per essere chiariti. Io terrei il telefono e le informazioni del destinatario davanti a me e controllerei ogni campo prima di passare al successivo. È un’accortezza semplice, ma più utile che cercare di correggere tutto dopo.
Un’altra buona abitudine è distinguere la registrazione dalla conferma dell’invio. Completare la configurazione iniziale non significa necessariamente aver già mandato denaro: il punto decisivo è la schermata riepilogativa dell’operazione e la conferma esplicita. Per chi teme di aver toccato qualcosa per errore, questo modo di procedere aiuta a capire quando si sta ancora preparando l’invio e quando invece si sta autorizzando un’azione.
Prima di aprire l’app, chiederei anche al destinatario di controllare i propri dati, anziché inoltrarmi una foto vecchia o un messaggio incompleto. È un piccolo passaggio che evita di confondere il nome con cui lo chiamo nella vita quotidiana con quello necessario per identificarlo nell’operazione. Se non riesce a rispondere subito, posso rimandare la compilazione: non c’è un vantaggio reale nel procedere con informazioni che non so verificare.
Il primo invio: un caso quotidiano concreto
Immagino di voler aiutare un familiare all’estero con una spesa mensile. Invece di inviare una somma scelta al volo, partirei dalla cifra che serve a chi riceve, poi confronterei il risultato mostrato con quanto intendo spendere. Verificherei anche il nome del destinatario e la modalità di ricezione presentata per quel trasferimento. Solo quando questi elementi corrispondono a ciò che ci siamo accordati, passerei alla conferma.
Galleria
Questo ordine evita un errore comune: concentrarsi sul completamento rapido del modulo e accorgersi solo alla fine che il destinatario si aspettava un importo diverso o una modalità differente. Se l’altra persona ha un’urgenza, la coordinazione è ancora più importante: le scriverei prima per accordarci su cifra e dati, invece di presumere che un invio digitale sia sempre immediato in ogni situazione. La comodità dell’app non sostituisce la comunicazione tra chi manda e chi riceve.
Dopo la conferma, conserverei le informazioni di riepilogo mostrate e avviserei il destinatario che ho avviato l’operazione. In questo modo entrambi avete un riferimento comune se serve ricontrollare i dettagli. Non darei per scontato che una notifica sul mio telefono equivalga alla disponibilità dei fondi dall’altra parte: per una spesa con una scadenza rigida, lascerei un margine e concorderei un’alternativa con chi riceve.
Un esempio pratico è un aiuto per una spesa domestica che non scade quel giorno: chiederei prima quale importo serve, preparerei l’invio quando ho a disposizione i dati e comunicherei al familiare che l’ho avviato, senza promettere un orario preciso di disponibilità. Se invece la somma serve per una necessità immediata, non userei la sola comodità di poter iniziare l’operazione dal telefono come garanzia che sia la strada giusta. In quel caso la priorità è accordarsi su un piano alternativo, non completare il modulo più in fretta.
Le confusioni più frequenti da evitare
La prima possibile confusione riguarda il cambio di valuta. Una somma inserita nella valuta di partenza non coincide necessariamente con quella che appare per il destinatario. Leggere il riepilogo completo è quindi più sicuro che basarsi sul numero iniziale, soprattutto quando si invia denaro per un importo preciso. Se qualcosa non torna, mi fermerei e ricontrollerei le valute prima di confermare.
La seconda riguarda la differenza tra un trasferimento internazionale e un pagamento locale. Remitly ha senso quando il denaro deve attraversare un confine; se voglio semplicemente rimborsare un amico che usa già lo stesso sistema di pagamento locale, l’app bancaria o il metodo che entrambi adoperiamo abitualmente potrebbe essere più diretto. Per spese condivise ricorrenti, un’app di pagamenti domestici può risultare meno macchinosa, mentre qui il valore sta nel gestire l’invio verso un destinatario in un altro Paese.
Un terzo punto pratico è non confondere la comodità di una procedura online con la garanzia che ogni caso segua lo stesso itinerario. Le opzioni e le informazioni importanti vanno lette per il singolo invio; non riutilizzerei automaticamente i dettagli di un’operazione precedente senza controllarli. Anche con un destinatario abituale, rifare il controllo prima di confermare è una protezione sensata contro cambi di cifra, valuta o dati inseriti.
La valutazione degli utenti suggerisce che l’app sia conosciuta e utilizzata da molte persone, ma una media alta non può stabilire se un trasferimento specifico sia adatto al mio caso. Contano la chiarezza del riepilogo, la corrispondenza dei dati e l’urgenza reale. Le 2,7 mila recensioni pubblicate possono offrire impressioni di altri utenti, ma non sostituiscono la verifica personale di ogni dettaglio prima di inviare.
Una domanda sensata prima di procedere è se si possa sapere con precisione quanto costerà e quale somma arriverà. Io non mi affiderei a un calcolo fatto a mente o a un invio precedente: leggerei i valori mostrati per l’operazione che sto preparando, comprese le valute e ogni voce presente nel riepilogo. È questo controllo concreto, non una cifra ricordata, che consente di decidere se l’invio è adatto al budget concordato.
Quando la sceglierei, e quando no
La prenderei in considerazione se devo inviare denaro oltre confine e voglio seguire l’operazione dal telefono senza recarmi allo sportello. Può essere particolarmente comoda per chi sostiene un familiare, contribuisce a una spesa condivisa in un altro Paese o effettua invii occasionali e desidera controllare il riepilogo prima di procedere. Per un primo utilizzo, la cosa rassicurante è poter preparare l’operazione con attenzione e interrompersi se i dati non sono chiari.
La eviterei come soluzione universale. Non è la scelta più naturale per tenere un bilancio personale, pagare ogni spesa quotidiana o trasferire denaro tra persone nella stessa città quando esiste già un metodo locale semplice. Inoltre, se chi riceve ha bisogno dei fondi entro un’ora precisa, non baserei un impegno inderogabile sulla sola aspettativa che un trasferimento online si concluda sempre allo stesso modo. In quel caso cercherei un’opzione più adatta all’urgenza e verificherei prima i tempi applicabili.
Rispetto a una banca tradizionale, il punto di forza di un’app specializzata è poter organizzare l’invio senza trasformare l’operazione in una visita in filiale. La banca, però, può essere preferibile per chi vuole gestire tutto dallo stesso rapporto bancario o ha già un canale internazionale che conosce bene. Rispetto ai servizi di pagamento tra conoscenti, Remitly è più pertinente quando il destinatario è all’estero; non sceglierei uno strumento solo perché è sul mio telefono, ma in base al Paese, alla modalità proposta e al risultato che deve ottenere chi riceve.
Per chi sta confrontando alternative, il mio criterio sarebbe pratico: se la banca che uso già permette di inviare denaro alla stessa destinazione e ne conosco bene il procedimento, potrei preferire la continuità. Se invece voglio un servizio orientato alle rimesse e una procedura gestibile da smartphone, questa app merita di essere valutata. Un pagamento locale resta più adatto per dividere un conto o restituire una piccola somma a un amico nella stessa area; qui la differenza la fa il trasferimento internazionale, non il semplice fatto di poter pagare online.
La consiglierei quindi a chi desidera un percorso dedicato e può permettersi di dedicare attenzione alla preparazione. La sconsiglierei a chi cerca un’app finanziaria tuttofare, vuole automatizzare senza controlli o deve assolutamente garantire una disponibilità entro una scadenza ravvicinata. Anche per un uso ricorrente, preferisco una breve verifica ogni volta a trasformare la familiarità con l’interfaccia in un gesto automatico.
Dopo il primo successo, cosa farei diversamente
Una volta concluso il primo invio senza dubbi, annoterei il percorso che ha funzionato: i dati corretti del destinatario, la valuta usata e la cifra necessaria a coprire quella specifica spesa. Non conserverei però un vecchio importo come regola fissa; le esigenze possono cambiare e ogni nuovo riepilogo va letto da capo. Questo piccolo metodo riduce la fatica nelle operazioni successive senza incoraggiare conferme automatiche.
Se invio denaro con una certa regolarità, organizzerei il lavoro in due momenti: prima concordare con il destinatario l’importo e i dati, poi aprire l’app e completare l’operazione quando posso controllarla con calma. È un flusso più affidabile che cercare i dati mentre la persona aspetta in chat. E se la schermata presenta qualcosa di inatteso, rimandare l’invio è meglio che indovinare: la rapidità è utile solo quando non sacrifica la precisione.
Un accorgimento utile è trattare ogni nuovo invio come un’operazione distinta, anche quando il destinatario è sempre lo stesso. Posso usare ciò che ho imparato per muovermi con meno esitazioni, ma ricontrollerei comunque la cifra richiesta, la valuta e i dettagli visibili prima di autorizzare. Se la persona cambia conto, modalità di ricezione o necessità, una vecchia nota non basta più: chiederei conferma direttamente invece di presumere che nulla sia cambiato.
In definitiva, Remitly mi sembra una scelta sensata per trasferimenti internazionali gestiti da smartphone, soprattutto se il mio obiettivo è completare un invio concreto e verificare le informazioni prima di autorizzarlo. La consiglierei a un amico che manda denaro a persone care all’estero e vuole un percorso dedicato, ricordandogli di controllare destinatario, valuta e importo ricevuto con la stessa cura. Il passaggio che fa davvero la differenza è leggere il riepilogo come un controllo finale, non come una formalità.
Remitly app: Invia denaro Pro e contro
- Permette di confrontare in anticipo il tasso di cambio e le commissioni.
- È possibile seguire lo stato del trasferimento direttamente dall’app.
- Consente di salvare i destinatari per inviare denaro più rapidamente.
- Offre diversi metodi di consegna
- in base al Paese di destinazione.
- Le notifiche aiutano a sapere quando il denaro è stato inviato o consegnato.
- Le commissioni e i tassi di cambio possono variare in base a importo e destinazione.
- Metodi di pagamento e consegna non sono disponibili in tutti i Paesi.
- La verifica dell’identità può richiedere documenti e ritardare il primo invio.
- I tempi di consegna stimati possono cambiare per controlli o problemi del destinatario.
- Un trasferimento già avviato potrebbe non essere annullabile o modificabile.
Remitly app: Invia denaro Domande frequenti
Che cos’è Remitly e come funziona l’app per inviare denaro?
Remitly è un’app per inviare denaro all’estero dal telefono. Dopo aver scelto il Paese di destinazione e inserito l’importo, puoi consultare il tasso di cambio, le commissioni e le modalità di consegna disponibili prima di confermare. In genere occorre creare un account e fornire i dati richiesti per il pagamento e per il destinatario. Le opzioni e i tempi dipendono dal Paese, dalla somma e dal metodo selezionato.
Quali metodi di pagamento e di ricezione sono disponibili?
Le possibilità variano in base ai Paesi coinvolti. A seconda della tratta, potresti poter pagare con carta o conto bancario e far ricevere il denaro su un conto, tramite portafoglio mobile oppure con ritiro in contanti presso un punto convenzionato. Prima di procedere, l’app mostra le opzioni disponibili per il destinatario e le relative condizioni. Verifica con attenzione i dati bancari o personali inseriti: errori possono ritardare la consegna o richiedere assistenza.
Quanto costa inviare denaro con Remitly e quale tasso di cambio viene applicato?
Il costo totale può includere una commissione e dipende da importo, Paese, metodo di pagamento e modalità di consegna. Anche il tasso di cambio può incidere sulla somma ricevuta. Remitly mostra in genere il riepilogo della transazione prima della conferma, così puoi controllare quanto paghi e quanto dovrebbe arrivare al destinatario. Non dare per scontate offerte o commissioni promozionali: condizioni e disponibilità possono cambiare, quindi consulta sempre il preventivo aggiornato nell’app.
Quanto tempo impiega un trasferimento e posso seguirne lo stato?
I tempi non sono uguali per tutti i trasferimenti: possono dipendere dalla destinazione, dal metodo di pagamento e da quello scelto per ricevere il denaro. Alcune opzioni sono indicate come rapide, ma controlli aggiuntivi, orari bancari o problemi nei dati possono causare ritardi. Dopo l’invio, l’app consente di consultare gli aggiornamenti sullo stato della transazione. Prima di confermare, leggi la stima mostrata e condividi eventuali riferimenti richiesti con il destinatario.
Remitly è sicura e cosa serve per registrarsi?
Per usare Remitly è necessario creare un account e fornire informazioni personali e di pagamento. In base alla transazione, al Paese o agli obblighi di verifica, potrebbe essere richiesto anche un documento d’identità o ulteriore documentazione. Questi controlli aiutano a verificare l’utente, ma possono influire sui tempi di elaborazione. Scarica l’app da uno store ufficiale, proteggi l’accesso al tuo account e controlla attentamente destinatario e importo: un trasferimento già elaborato potrebbe non essere facilmente annullabile.

Scarica